Domain immobilliemakler.de kaufen?
Wir ziehen mit dem Projekt
immobilliemakler.de um.
Sind Sie am Kauf der Domain
immobilliemakler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilliemakler.de kaufen?
Wann ist Grundstücksverkauf steuerfrei?
Grundstücksverkäufe sind in der Regel steuerfrei, wenn das Grundstück seit mindestens 10 Jahren im Besitz des Verkäufers war. Dies gilt sowohl für Privatpersonen als auch für Unternehmen. Es gibt jedoch Ausnahmen, zum Beispiel wenn das Grundstück innerhalb der letzten 10 Jahre zu gewerblichen Zwecken genutzt wurde. In diesem Fall kann eine Steuerpflicht bestehen. Es ist daher ratsam, sich vor einem Grundstücksverkauf über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung einzuholen. **
Wann ist ein Grundstücksverkauf steuerfrei?
Ein Grundstücksverkauf ist in der Regel steuerfrei, wenn das Grundstück mindestens 10 Jahre im Besitz des Verkäufers war und es sich um ein privates Veräußerungsgeschäft handelt. Zudem muss der Verkäufer in den letzten 5 Jahren nicht mehr als ein Grundstück verkauft haben. Wenn das Grundstück im Rahmen einer Erbschaft oder Schenkung übertragen wurde, kann es ebenfalls steuerfrei verkauft werden. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass der Grundstücksverkauf steuerfrei ist. **
Ähnliche Suchbegriffe für Hepar
Top-Angebote
Produkte zum Begriff Hepar:
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hendreich, Evelyn: Immobilienbewertung im BildImmobilienbewertung im Bild , Das Fachbuch bietet Ihnen einen fundierten Einstieg in das Thema "Wertermittlung bebauter und unbebauter Grundstücke". Die Autoren erläutern Ihnen in der 2. überarbeiteten und aktualisierten Auflage die Grundlage zur Wertermittlung - die Immobilienwertermittlungsverordnung (ImmoWertV), die seit Januar 2022 anzuwenden ist - anschaulich in Wort und Bild. Die notwendigen Unterlagen zur Gutachtenerstellung werden aufgeführt und ihre Bedeutung für die Wertermittlung erläutert. Die in der ImmoWertV normierten Verfahren (Sachwert-, Ertragswert- und Vergleichswertverfahren) werden Ihnen ausführlich vorgestellt. Mit einer Schritt-für-Schritt-Anleitung anhand nachvollziehbarer Szenarien und Rechenbeispiele wird die praktische Anwendung deutlich. Ihre Vorteile: ¿ Der Titel erleichtert Ihnen den fundierten Einstieg in das Thema "Bewertung unbebauter und bebauter Grundstücke". ¿ Die Plausibilitätsprüfung vorhandener Gutachten und die Beratung des Bauherrn beim Grundstücks- oder Immobilienerwerb wird erleichtert. ¿ Zeichnungen, Ablaufdiagramme und Tabellen visualisieren Ihnen die komplexen Formulierungen des Verordnungstextes und machen ihn so leichter verständlich. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20221124, Produktform: Leinen, Autoren: Hendreich, Evelyn~Schäfer, Ursel, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: 52 farbige Abbildungen und 96 Illustrationen und 6 Karten/Tabellen, Keyword: ImmoWertV; Immobilienbewertung; Wertermittlung, Fachschema: Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Immobilienrecht~Mietrecht, Fachkategorie: Architektur: berufliche Praxis~Gesetzliche Vorschriften zur Bewertung von Immobilien, Region: Europa, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Wohnraum- und Mietrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 299, Breite: 211, Höhe: 13, Gewicht: 794, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481043636, eBook EAN: 9783481043629, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange dauert eine typische Objektbesichtigung? Was sind die üblichen Schritte während einer Objektbesichtigung?
Eine typische Objektbesichtigung dauert in der Regel zwischen 30 Minuten und einer Stunde. Die üblichen Schritte während einer Besichtigung sind das Betreten des Objekts, das Begutachten der Räumlichkeiten, das Stellen von Fragen an den Makler oder Vermieter und das Abschließen der Besichtigung mit einem Feedbackgespräch. **
-
Wer zahlt die Notarkosten beim Grundstücksverkauf?
Wer zahlt die Notarkosten beim Grundstücksverkauf? In der Regel werden die Notarkosten beim Grundstücksverkauf von beiden Parteien geteilt, das heißt, sowohl der Verkäufer als auch der Käufer müssen einen Anteil der Kosten tragen. Die genaue Aufteilung kann jedoch vertraglich festgelegt werden. Die Notarkosten umfassen unter anderem die Beurkundungsgebühren, die Abwicklung des Kaufvertrags und die Eintragung ins Grundbuch. Es ist wichtig, sich im Vorfeld über die Höhe der Notarkosten zu informieren und diese bei der Vertragsverhandlung zu berücksichtigen. **
-
Wann muss ein Grundstücksverkauf versteuert werden?
Ein Grundstücksverkauf muss in der Regel versteuert werden, wenn zwischen dem Kauf und Verkauf des Grundstücks ein Gewinn erzielt wurde. Dieser Gewinn wird als Spekulationsgewinn betrachtet und unterliegt der Einkommensteuer. Es gibt jedoch Ausnahmen, wie zum Beispiel bei selbstgenutztem Wohneigentum, das nach einer bestimmten Haltefrist steuerfrei verkauft werden kann. Es ist wichtig, sich über die steuerlichen Regelungen in Bezug auf Grundstücksverkäufe zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
-
Welche Bedingungen sind beim Grundstücksverkauf möglich?
Beim Grundstücksverkauf können verschiedene Bedingungen vereinbart werden, wie zum Beispiel der Kaufpreis, die Zahlungsmodalitäten, der Übergabetermin, eventuelle Lasten oder Belastungen des Grundstücks, die Haftung für Mängel oder die Übernahme von Kosten für Notar und Grundbucheintragung. Die genauen Bedingungen hängen von den Vereinbarungen zwischen Käufer und Verkäufer ab und sollten in einem Kaufvertrag festgehalten werden. **


Wie viel Steuern zahlt man bei Wohnungsvermietung?
Wie viel Steuern man bei Wohnungsvermietung zahlt, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Mieteinnahmen, den Werbungskosten und Abschreibungen. In Deutschland werden Mieteinnahmen als Einkünfte aus Vermietung und Verpachtung versteuert. Dabei können Vermieter bestimmte Ausgaben wie Instandhaltungskosten, Verwaltungskosten oder Zinsen steuermindernd geltend machen. Die genaue Höhe der Steuern richtet sich also nach der individuellen Situation des Vermieters und sollte am besten mit einem Steuerberater geklärt werden. **
Wie verläuft die Vertragsabwicklung?
Die Vertragsabwicklung umfasst in der Regel mehrere Schritte. Zunächst werden die Vertragsbedingungen verhandelt und festgelegt. Anschließend erfolgt die Unterzeichnung des Vertrags durch beide Parteien. Nach der Unterzeichnung werden die vereinbarten Leistungen erbracht und die Zahlungen gemäß den Vertragsbedingungen durchgeführt. Am Ende des Vertragszeitraums erfolgt die Abwicklung, bei der eventuelle Rückgaben oder Abrechnungen vorgenommen werden. **
Top-Angebote
Produkte zum Begriff Hepar:
-
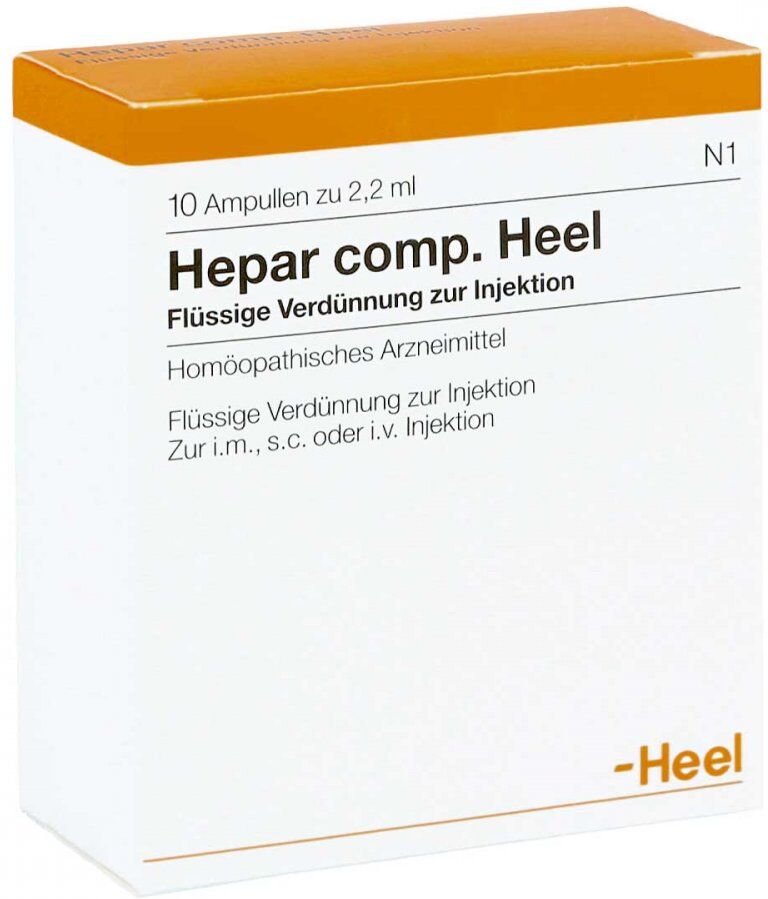
Hepar Comp. Heel Hepar Comp.heel AmpullenAnwendungsgebiet von Hepar Comp.heel AmpullenHepar Comp.heel Ampullen sind ein registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Hepar Comp.heel Ampullen : 1 Ampulle zu 2,2 ml (= 2,2 g) enthält: Wirkstoffe: Hepar suis Dil. D8 (HAB, Vorschrift 42a) 22 mg, Cyanocobalaminum Dil. D4 (HAB, Vorschrift 5a, Lsg. D2 mit gereinigtem Wasser) 22 mg, Duodenum suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Thymus suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Colon suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Vesica fellea suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Pankreas suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Cinchona pubescens Dil. D4 22 mg, Lycopodium clavatum Dil. D4 22 mg, Chelidonium majus Dil. D5 22 mg, Silybum marianum Dil. D3 22 mg, Histaminicum Dil. D10 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43% (m/m)) 22 mg, Sulfur Dil. D13 22 mg, Avena sativa Dil. D6 22 mg, Natrium diethyloxalaceticum Dil. D10 (HAB, Vorschrift 6) 22 mg, Acidum alpha-ketoglutaricum Dil. D10 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43 % (m/m)) 22 mg, Acidum DL-malicum Dil. D10 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43 % (m/m)) 22 mg, Acidum fumaricum Dil. D10 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86 % (m/m)) 22 mg, Calcium carbonicum Hahnemanni Dil. D28 22 mg, Taraxacum officinale Dil. D4 22 mg, Cynara scolymus (HAB 34) Dil. D6 (HAB, Vorschrift 3a) 22 mg, Veratrum album Dil. D4 22 mg, Acidum thiocticum Dil. D8 aquos. (HAB, Vorschrift 6) 22 mg, Acidum oroticum monohydricum Dil. D6 aquos. (HAB, Vorschrift 6) 22 mg. Die Wirkstoffe 1 bis 22 werden jeweils über die letzten 2 Stufen mit Wasser für Injektionszwecke gemeinsam potenziert. Sonstige Bestandteile: Wasser für Injektionszwecke, Natriumchlorid.GegenanzeigenBei bekannter Überempfindlichkeit gegen e20,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
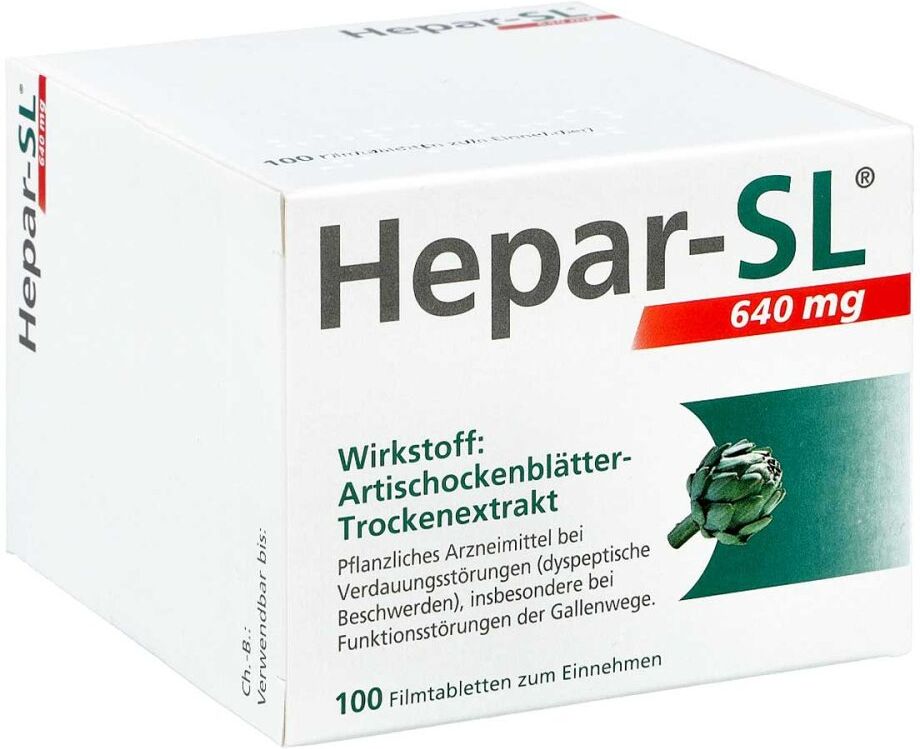
Hepar SL Hepar-SL 640 mg FilmtablettenAnwendungsgebiet von Hepar-SL 640 mg FilmtablettenHepar-SL 640 mg Filmtabletten hilft Verdauungsbeschwerden wie schmerzhaftem Magendrücken, unangenehmem Völlegefühl und Blähungen vorzubeugen. Hepar-SL 640 mg Filmtabletten wird direkt beim Essen eingenommen und beugt so den Beschwerden effektiv vor. Der natürliche Extrakt aktiviert das körpereigene Verdauungssystem und verbessert den Abbau von Nahrung und Nahrungsfetten.Wirkungsweise von Hepar-SL 640 mg FilmtablettenBei einer Störung des Leber-Gallesystems kann die Fettverdauung streiken. Hepar-SL 640 mg Filmtabletten steigert die Fettverdauung, fördert den Gallefluss und unterstützt die Leberfunktion. Der Trockenextrakt aus Artischockenblättern fördert somit wirksam und gleichzeitig schonend die Verdauung.Wirkstoffe / Inhaltsstoffe / Zutaten1 Filmtablette von Hepar-SL 640 mg Filmtabletten enthält: 640 mg Trockenextrakt aus Artischockenblättern 4 - 6:1, Auszugsmittel: Wasser Sonstige Bestandteile mit bekannter Wirkung: Lactose, Sojalecithin (E322)GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Verschluss der Gallenwege, Kindern unter 12 Jahren sowie während Schwangerschaft und Stillzeit sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Hepar-SL 640 mg Filmtabletten: Bei Beschwerden nehmen Erwachsene und Heranwachsende ab 12 Jahren 2x täglich 1 Tablette von Hepar-SL 640 mg Filmtabletten ein. Die Einnahme erfolgt unzerkaut und mit ausreichend Flüssigkeit (vorzugsweise 1 Glas Wasser) zu den Mahlzeiten. EinnahmeNehmen Sie das Arzneimittel zu den Hauptmahlzeiten unzerkaut mit ausreichend Flüssigkeit (vorzugsweise 1 Glas Trinkwasser) ein. PatientenhinweiseDas Arzneimittel sollte nicht von Kindern unter 12 Jahren eingenommen werden, da keine ausreichenden Untersuchungen vorliegen.SchwangerschaftWenn Sie schwanger sind oder stillen, oder wenn Sie vermuten, schwanger zu sein oder beabsichtigen, schwanger zu werde55,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist Grundstücksverkauf steuerfrei?
Grundstücksverkäufe sind in der Regel steuerfrei, wenn das Grundstück seit mindestens 10 Jahren im Besitz des Verkäufers war. Dies gilt sowohl für Privatpersonen als auch für Unternehmen. Es gibt jedoch Ausnahmen, zum Beispiel wenn das Grundstück innerhalb der letzten 10 Jahre zu gewerblichen Zwecken genutzt wurde. In diesem Fall kann eine Steuerpflicht bestehen. Es ist daher ratsam, sich vor einem Grundstücksverkauf über die steuerlichen Regelungen zu informieren und gegebenenfalls professionelle Beratung einzuholen. **
-
Wann ist ein Grundstücksverkauf steuerfrei?
Ein Grundstücksverkauf ist in der Regel steuerfrei, wenn das Grundstück mindestens 10 Jahre im Besitz des Verkäufers war und es sich um ein privates Veräußerungsgeschäft handelt. Zudem muss der Verkäufer in den letzten 5 Jahren nicht mehr als ein Grundstück verkauft haben. Wenn das Grundstück im Rahmen einer Erbschaft oder Schenkung übertragen wurde, kann es ebenfalls steuerfrei verkauft werden. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass der Grundstücksverkauf steuerfrei ist. **
-
Wie lange dauert eine typische Objektbesichtigung? Was sind die üblichen Schritte während einer Objektbesichtigung?
Eine typische Objektbesichtigung dauert in der Regel zwischen 30 Minuten und einer Stunde. Die üblichen Schritte während einer Besichtigung sind das Betreten des Objekts, das Begutachten der Räumlichkeiten, das Stellen von Fragen an den Makler oder Vermieter und das Abschließen der Besichtigung mit einem Feedbackgespräch. **
-
Wer zahlt die Notarkosten beim Grundstücksverkauf?
Wer zahlt die Notarkosten beim Grundstücksverkauf? In der Regel werden die Notarkosten beim Grundstücksverkauf von beiden Parteien geteilt, das heißt, sowohl der Verkäufer als auch der Käufer müssen einen Anteil der Kosten tragen. Die genaue Aufteilung kann jedoch vertraglich festgelegt werden. Die Notarkosten umfassen unter anderem die Beurkundungsgebühren, die Abwicklung des Kaufvertrags und die Eintragung ins Grundbuch. Es ist wichtig, sich im Vorfeld über die Höhe der Notarkosten zu informieren und diese bei der Vertragsverhandlung zu berücksichtigen. **
Ähnliche Suchbegriffe für Hepar
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hendreich, Evelyn: Immobilienbewertung im BildImmobilienbewertung im Bild , Das Fachbuch bietet Ihnen einen fundierten Einstieg in das Thema "Wertermittlung bebauter und unbebauter Grundstücke". Die Autoren erläutern Ihnen in der 2. überarbeiteten und aktualisierten Auflage die Grundlage zur Wertermittlung - die Immobilienwertermittlungsverordnung (ImmoWertV), die seit Januar 2022 anzuwenden ist - anschaulich in Wort und Bild. Die notwendigen Unterlagen zur Gutachtenerstellung werden aufgeführt und ihre Bedeutung für die Wertermittlung erläutert. Die in der ImmoWertV normierten Verfahren (Sachwert-, Ertragswert- und Vergleichswertverfahren) werden Ihnen ausführlich vorgestellt. Mit einer Schritt-für-Schritt-Anleitung anhand nachvollziehbarer Szenarien und Rechenbeispiele wird die praktische Anwendung deutlich. Ihre Vorteile: ¿ Der Titel erleichtert Ihnen den fundierten Einstieg in das Thema "Bewertung unbebauter und bebauter Grundstücke". ¿ Die Plausibilitätsprüfung vorhandener Gutachten und die Beratung des Bauherrn beim Grundstücks- oder Immobilienerwerb wird erleichtert. ¿ Zeichnungen, Ablaufdiagramme und Tabellen visualisieren Ihnen die komplexen Formulierungen des Verordnungstextes und machen ihn so leichter verständlich. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20221124, Produktform: Leinen, Autoren: Hendreich, Evelyn~Schäfer, Ursel, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: 52 farbige Abbildungen und 96 Illustrationen und 6 Karten/Tabellen, Keyword: ImmoWertV; Immobilienbewertung; Wertermittlung, Fachschema: Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Immobilienrecht~Mietrecht, Fachkategorie: Architektur: berufliche Praxis~Gesetzliche Vorschriften zur Bewertung von Immobilien, Region: Europa, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Wohnraum- und Mietrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 299, Breite: 211, Höhe: 13, Gewicht: 794, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481043636, eBook EAN: 9783481043629, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hepar Comp. Heel Hepar Comp.heel AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Hepar Comp.heel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.96,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hepar Comp. Heel Hepar Comp.heel AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Hepar Comp.heel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.169,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Grundstücksverkauf versteuert werden?
Ein Grundstücksverkauf muss in der Regel versteuert werden, wenn zwischen dem Kauf und Verkauf des Grundstücks ein Gewinn erzielt wurde. Dieser Gewinn wird als Spekulationsgewinn betrachtet und unterliegt der Einkommensteuer. Es gibt jedoch Ausnahmen, wie zum Beispiel bei selbstgenutztem Wohneigentum, das nach einer bestimmten Haltefrist steuerfrei verkauft werden kann. Es ist wichtig, sich über die steuerlichen Regelungen in Bezug auf Grundstücksverkäufe zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
-
Welche Bedingungen sind beim Grundstücksverkauf möglich?
Beim Grundstücksverkauf können verschiedene Bedingungen vereinbart werden, wie zum Beispiel der Kaufpreis, die Zahlungsmodalitäten, der Übergabetermin, eventuelle Lasten oder Belastungen des Grundstücks, die Haftung für Mängel oder die Übernahme von Kosten für Notar und Grundbucheintragung. Die genauen Bedingungen hängen von den Vereinbarungen zwischen Käufer und Verkäufer ab und sollten in einem Kaufvertrag festgehalten werden. **
-
Wie viel Steuern zahlt man bei Wohnungsvermietung?
Wie viel Steuern man bei Wohnungsvermietung zahlt, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Mieteinnahmen, den Werbungskosten und Abschreibungen. In Deutschland werden Mieteinnahmen als Einkünfte aus Vermietung und Verpachtung versteuert. Dabei können Vermieter bestimmte Ausgaben wie Instandhaltungskosten, Verwaltungskosten oder Zinsen steuermindernd geltend machen. Die genaue Höhe der Steuern richtet sich also nach der individuellen Situation des Vermieters und sollte am besten mit einem Steuerberater geklärt werden. **
-
Wie verläuft die Vertragsabwicklung?
Die Vertragsabwicklung umfasst in der Regel mehrere Schritte. Zunächst werden die Vertragsbedingungen verhandelt und festgelegt. Anschließend erfolgt die Unterzeichnung des Vertrags durch beide Parteien. Nach der Unterzeichnung werden die vereinbarten Leistungen erbracht und die Zahlungen gemäß den Vertragsbedingungen durchgeführt. Am Ende des Vertragszeitraums erfolgt die Abwicklung, bei der eventuelle Rückgaben oder Abrechnungen vorgenommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.